Mostrando entradas con la etiqueta actividad industrial. Mostrar todas las entradas

sábado, 31 de diciembre de 2016

La actividad industrial cae un 4,1% interanual y acumulado respecto al mismo periodo del año anterior un 4,9%

Por Lic. Miguel A Aquino para IEFER y Gaes-Nea

Según último informe del INDEC del presente año 2016 respecto al EMI, la industria mermó su actividad un 4,1% y durante los primeros once meses del año con respecto al 2015, la disminución ascendió al - 4,9%

Los once primeros meses del año 2016 marcaron una constante caída de la actividad industrial, donde podemos observar que esto proceso de disminución conlleva una merma de la actividad económica en su conjunto que se manifiesta en baja del empleo, aumento del empleo marginal, y en elevado nivel de desempleo y subempleo.

Esta situación de merma se mantuvo durante todo el año 2016 cuya tendencia se observa en el siguiente grafico que indica las variaciones mencionadas:
Enero -1, %; Febrero -0,1; Marzo -3,8; Abril -5,2%; Mayo – 4,5%; Junio .6, 4%; Julio -7,9%, Agosto -5,7%; Octubre -8% y Noviembre – 4,1%


ENCUESTA CUALITATIVA DE LA ACTIVIDAD INDUSTRIAL
Respecto a la encuesta cualitativa industrial, que mide expectativas de las empresas abocadas a la actividad industrial, se realizó una consulta acerca de las previsiones que tienen para el período diciembre 2016–febrero 2017 respecto a diciembre 2015–febrero 2016.

Los principales resultados son los siguientes:

El Organismo Estadístico publico las principales respuestas respecto a las consultas efectuadas a cada una de las empresas, se detallan lo emitido por el Organismo Estadístico.:

1-Demanda Interna
Respecto a la demanda interna, 49,7% anticipa un ritmo estable para el periodo diciembre 2016–febrero 2017, 32,4% anticipa una baja y 17,9% de las empresas prevé un aumento.
2- Exportaciones
Entre las firmas exportadoras, 59,7% de las empresas consultadas estima un ritmo estable en sus exportaciones totales durante el período diciembre 2016–febrero 2017, 20,9% prevé una suba en sus ventas al exterior y 19,4% opina que
Disminuirán.

3-Exportaciones Mercosur
En relación a las exportaciones realizadas exclusivamente a países del MERCOSUR, 56,9% no espera cambios, 25,4% anticipa una baja y 17,7% vislumbra un aumento.

4- Importaciones
El 59,7% de las firmas anticipa un ritmo estable en sus importaciones totales de insumos para el periodo diciembre 2016 – febrero 2017 respecto a diciembre 2015–febrero 2016, 31,3% prevé una baja y 9,0% vislumbra un crecimiento.
Consultados especialmente respecto a las importaciones de insumos de países del MERCOSUR, 60,0% no prevé modificaciones, 32,8% opina que disminuirán y 7,2% prevé una suba

.5-Stock de productos
El 48,7% de las empresas no espera cambios en los stocks de productos terminados, 34,2% vislumbra una baja y 17,1% espera un aumento.

6-Dotacion del Personal
El 82,2% de las firmas no indica cambios en la dotación de personal para el período diciembre 2016–febrero 2017 respecto a diciembre 2015–febrero 2016, 11,0% vislumbra una disminución y 6,8% anticipa una suba.

Respecto a la cantidad de horas trabajadas del personal afectado al proceso productivo, 70,6% de las empresas anticipa un ritmo estable, 21,9% vislumbra una caída y 7,5% prevé un aumento.

7- Capacidad Instalada
El 64,4% de las empresas no advierte cambios en la utilización de la capacidad instalada para el período diciembre 2016– febrero 2017, 24,6% anticipa una baja y 11,0% anticipa una suba.


jueves, 1 de diciembre de 2016

Cae la actividad industrial un 8 % en octubre de 2016. INFORMES GAES NEA

El nivel de actividad industrial cayó 8% en octubre en relación a igual mes de 2015, el mayor descenso en lo que va del año, en el que acumula nueve bajas interanuales consecutivas, informo el Instituto Nacional de Estadística y Censos (INDEC). 

Según informó el Instituto Nacional de Estadística y Censos (INDEC), la producción industrial en octubre cayó 8% en forma interanual con bajas generalizadas en todos los sectores.

Las cifras muestran que el sector más castigado fue el textil, que se desplomó 26,7% interanual en octubre.
En tanto, la producción automotriz se redujo 19,1% en el mes y 14,3% desde enero.
La siderurgia arrojó un retroceso de 16,2% en el décimo mes del año con un resultado acumulado de -15,3%. Esta situación es explicada por la reducción en la producción de acero crudo (19,7% y 18,6%) ya que la de aluminio se mantuvo estable.

La fabricación de materiales exhibió una baja de 11,8% y 5,7% en diez meses, esto se debe a una fuerte baja en la actividad de la construcción, (19,2% en octubre). A su vez, la industria alimenticia reflejó una baja interanual de 3,5% con una reducción en el año de 2%.
La producción de petróleo se contrajo 1,7% y 4,4%, respectivamente para cada una de las mediciones. En el sector edición e impresión se verificó una disminución de 9,6% interanual y 6% entre enero y octubre.   Mientras que la fabricación de papel y cartón retrocedió 1% y 0,7%.

Por su parte, la producción de caucho y plástico disminuyó 13,4% para el cálculo contra octubre de 2015 y 1,9% en la estimación desde enero.
La menor caída se observó en sustancias y productos químicos con una leve caída de 0,7% en octubre y 1,2% en el acumulado. Este comportamiento se explica por una mejora de 11,6% en la elaboración de agroquímicos y 9,8% en productos químicos básicos, que son requeridos por el sector agropecuario.


En este marco, el Indec realizó una encuesta entre las empresas sobre cómo estará la demanda interna hasta enero, y el 26,2% de los consultados anticipó una baja, mientras que 17,4% prevé un aumento y el 56,4% restante no vislumbró mayores cambios.

                    Informe R21-21/16
                       Por: Cr. Frías Rafae

lunes, 3 de octubre de 2016

Economía Preocupación en las Provincias, cae la industria, la construcción y la actividad, con mermas del (-5,7%), (-15,5%) y del (-5,9%) respectivamente


Por Lic. Miguel A. Aquino

Estas actividades complementan otros indicadores negativos de la economía como lo son la desocupación con el 9,3%, el empleo en “negro” que supera el 33%, la baja del PBI en un -3,4%, y potenciados por la elevada inflación y devaluación.


Durante el presente año nos encontramos con indicadores que nos muestran la necesidad de realizar acciones económicas que modifiquen la marcha de todo el espectro económico nacional habida cuenta de los resultados negativos que se indican mes a mes y que tienden a afectar el nivel de consumo argentino y consecuentemente la baja de la actividad en el orden del -5,9%.

El Organismo estadístico nacional presentó su informe de coyuntura referida al Indicador Sintético de la Actividad de la Construcción (ISAC), puestos de trabajo registrados del sector construcción en el sector privado, superficie cubierta autorizada por los permisos de edificación privada de 41 municipios, variaciones porcentuales del consumo aparente de insumos representativos del sector y la encuesta cualitativa a un panel de 100 empresas constructoras.

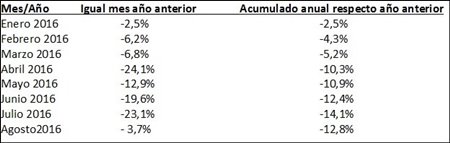
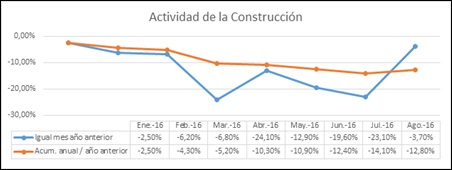
En este marco podemos mencionar que los datos del Indicador Sintético de la Actividad de la Construcción (ISAC), que incluye ahora en su cálculo insumos basados en el consumo aparente, durante el mes de agosto último, el índice bajó 3,7% con respecto al de julio de este mismo año y complementan una disminución constante en estos ocho meses en curso.

Por su parte podemos mencionar que el dato del acumulado durante los primeros ocho meses del año en su conjunto, nos muestran una disminución del 12,8% con respecto a igual período del año 2015, pero también debemos expresar que la caída fue el denominador común de todo este año, y de no producirse desembolsos nacionales, la situación tenderá a agravarse hacia fin de año.

Esta situación la podemos visualizar en el siguiente cuadro que nos resalta esta situación, donde claramente podemos concluir sobre los indicadores negativos del presente ejercicio iniciado en el mes de enero de 2016.


Nivel de empleo de la construcción año 2016. Cae un -15,5%

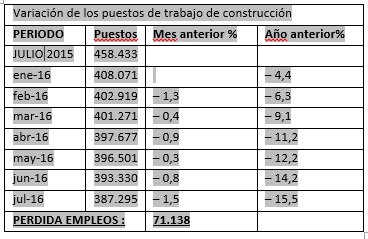
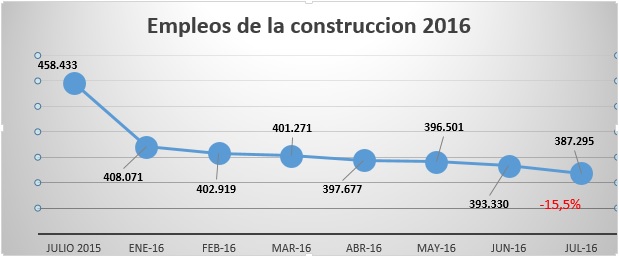
En cuanto al nivel de empleados registrados en el sector de la construcción en el sector privado, observando aquellos que efectúan aportes y contribuciones, podemos citar que la merma de los mismos respecto al mismo periodo del año anterior fue del-15,5% y completa de esa manera una baja durante estos primeros ocho meses del año en curso.
En cuanto a la variación de este indicador respecto al mes anterior, (comparación de julio versus junio) la baja fue del 1,5%., mostrando siete meses seguidos de valores negativos.

Podemos entonces expresar que durante el mes de julio de 2015 , la cantidad de empleados era de 458.433 trabajadores y durante el mes de julio del presente año es de 387.295 trabajadores que nos indican claramente que la disminución fue de 71.138 empleados , que representa un -15.5% de merma.


CONCLUSIÓN

Los niveles negativos de la actividad económica, la baja del PIB, la baja de la actividad industrial, el aumento del desempleo, el subempleo, el empleo en negro, sumado a todo ello la disminución del empleo de la construcción, nos muestran a corto plazo un panorama fiscal preocupante para todas las provincias argentinas que ven en esta actividad un potencial multiplicador de trabajo.

En este marco, es imprescindible que el presupuesto 2017, en pleno proceso de discusión contemple un mayor derrame de fondos nacionales hacia las provincias y se potencie en el corto plazo la obra pública.

Este derrame de fondos será un aliciente para las cajas provinciales y para toda la actividad económica dado que ello permite actuar como dinamizador del empleo, del cuenta propismo, de las pequeñas economías domésticas y además se ve referenciado en las cajas fiscales locales, que hoy son complementos de las Finanzas Provinciales y Municipales.


Por Lic. Miguel A. Aquino - IEFER - GAES NEA


Lunes, 03 de octubre de 2016

viernes, 30 de septiembre de 2016

Cayó la actividad industrial. La merma de la actividad industrial fue del 5,7%


Preocupa la caida de la actividad de la industria en nuestro pais, la comparacion con respecto al año anterior fue del -5,7%.

El Indec informó que de acuerdo con datos del Estimador Mensual Industrial (EMI), la actividad industrial de agosto de 2016 presenta una caída de 5,7% con respecto al mismo mes del año 2015. 

La actividad industrial de los primeros ocho meses de 2016 con respecto al mismo período del año anterior muestra una disminución de 4,2%.

PERSPECTIVAS DEL SECTOR

Demanda interna

Respecto a la demanda interna, 54,3% de las empresas prevé un ritmo estable para el trimestre septiembre-noviembre de 2016, 24,6% anticipa una baja, 21,1% de las mismas prevé una suba. 

Exportaciones

El 51,2% no anticipa cambios en sus exportaciones totales para el trimestre septiembre–noviembre de 2016, 28,1% espera una suba y 20,7% vislumbra una disminución. 

Con relación al porcentaje de la producción que las firmas prevén colocar en el sector externo, 69,6% espera exportar hasta el 20% de su producción, 11,9% estima vender entre el 20% y 40%, en tanto que el 18,5% restante espera comercializar hacia el resto del mundo más de 40% de su producción.

Consultados exclusivamente respecto a las exportaciones destinadas a países del Mercosur, 55,6% no advierte cambios en sus ventas para el trimestre septiembre–noviembre de 2016 respecto a igual trimestre del año anterior, 23,8% anticipa una baja y 20,6% vislumbra un aumento. 

Insumos importados

El 62,3% de las fi rmas anticipa un ritmo estable en sus importaciones de insumos, 19,2% prevé una baja respecto a igual período del año 2015 y el 18,5% vislumbra un crecimiento.

Con relación al porcentaje de insumos importados utilizados en el proceso productivo, 49,2% de las fi rmas compra al resto del mundo hasta un 20% de los insumos, 26,2% de las empresas importa entre 20% y 40% de sus insumos, en tanto 24,6% restante importa más del 40%.

Respecto a las importaciones de insumos de países del Mercosur, 65,1% no advierte cambios para el trimestre septiembre-noviembre de 2016, 26,0% prevé una disminución y 8,9% prevé una suba. 

Stocks

El 51,7% de las empresas no espera cambios en los stocks de productos terminados con relación a igual trimestre del año anterior, 21,7% anticipa una baja y 26,6% espera un aumento. 

Utilización de la capacidad instalada

El 62,2% de las empresas no anticipa cambios en la utilización de la capacidad instalada durante el trimestre septiembre–noviembre de 2016, 22,4% prevé una baja y 15,4% vislumbra una suba.

Con respecto al nivel de utilización de la capacidad instalada previsto para el trimestre septiembre–noviembre de 2016, 30,1% de las fi rmas utilizará entre un 80% y 100%, 44,8% anticipa que utilizará entre un 60% y 80%, en tanto 25,1% de las empresas opinan que el nivel de utilización se ubicará por debajo del 60%.

Necesidades de crédito

Con relación a las necesidades de crédito, 49,6% no espera cambios significativos en sus necesidades crediticias en el trimestre septiembre–noviembre de 2016, 44,6% prevé un aumento, 5,8% anticipa una caída. 

Las principales fuentes de financiamiento de las empresas son las instituciones financieras locales, los fondos propios y la financiación de proveedores.

Los fondos que se prevén captar en el trimestre en curso (septiembre–noviembre de 2016) se aplicarán principalmente a la compra de insumos, la financiación a clientes, la refinanciación de pasivos, la financiación de exportaciones, la financiación de nuevas inversiones y la financiación de inversiones en ejecución. 

Personal

En el rubro dotación de personal, 79,7% de las empresas no espera cambios en la dotación de personal durante el trimestre septiembre-noviembre de 2016 respecto a igual trimestre de 2015, 12,6% prevé una disminución, 7,7% anticipa una suba.
Con respecto a la cantidad de horas trabajadas del personal afectado al proceso productivo, 69,2% no anticipa cambios, 18,2% prevé una baja y 12,6% espera una suba.

Situación y expectativas del sector industrial - Información cualitativa


Autor: Lic Miguel Aquino


Jueves, 30 de septiembre de 2016

jueves, 11 de agosto de 2016

Para UIA, cayó la actividad industrial 9,5% en julio

La producción industrial registró en junio una fuerte contracción del 9,5% respecto de igual mes de 2015, mientras que en los seis primeros meses del año retrocedió 3,9%, según un informe elaborado por la Unión Industrial Argentina.


En su informe, la entidad fabril precisó que la caída del primer semestre no fue mayor gracias al comportamiento del complejo agroexportador, que entre enero y marzo creció un "atípico" 61,2%.

Si contar al sector agroexportador, la contracción de la producción industrial durante enero-junio fue de -5,8%.

Los sectores que experimentaron las mayores contracciones entre enero y junio fueron el automotriz, metales básicos, minerales no metálicos y metalmecánica. 

La producción de vehículos estuvo 14% por debajo con relación al primer semestre de 2015, debido fundamentalmente a la caída en las exportaciones (-30,9% i.a), en particular hacia Brasil.

El sector de metales básicos se contrajo 13,4% en el mismo período por la menor producción de acero (-15,4%). En tanto, la actividad del bloque de minerales no metálicos descendió 12,6% por la contracción que experimentó la construcción, donde se destacó la baja en los despachos de cemento (-14,4%). 

Este último bloque fue el principal motor de la industria durante 2015, y este año no logró mantener la tendencia. 

También en la senda negativa, la producción metalúrgica se contrajo 9,7%, mientras que el rubro alimentos y bebidas -exceptuando la molienda de oleaginosas-, descendió 5% durante el primer semestre del año.

Al incluir la molienda de oleaginosas en el rubro de alimentos y bebidas, la producción del bloque cerró el semestre con un incremento en la actividad del 1,2%. Este aumento se explicó principalmente por la mayor molienda que durante el período enero-junio de 2016 creció 21% en términos interanuales.

El informe también destacó que el bloque de sustancias y productos químicos mostró un alza del 0,4%, producto de una baja base de comparación.

Fuente: ámbito.com
Jueves,11 de Agosto de 2016, Resistencia, Chaco.

sábado, 30 de julio de 2016

La industria se hundió 6,4% en junio, la mayor baja del año, y acumula caída de 3,3% en 2016

Quinto mes consecutivo en rojo
La actividad industrial registró en junio una baja del 6,4% respecto al mismo período del año pasado, por lo que se convirtió en la peor cifra en lo que va de 2016, informó ayer el Instituto Nacional de Estadísticas y Censos (INDEC). De esta manera, la producción fabril culminó el primer semestre con un retroceso de 3,3% frente a igual lapso de 2015.

Se trata del quinto mes consecutivo con números negativos para el sector, ya que tras la suba del 1,2% de enero le siguieron bajas del 0,1% en febrero, del 3,8% en marzo, 5,2% en abril, y 4,5% en mayo pasado.


De todas formas, la caída registrada por el Indec es inferior a la difundida el miércoles por la Fundación de Investigaciones Económicas Latinoamericanas (FIEL), que había medido una contracción del 8,2% para el mismo período, la más alta en 16 meses, según esa serie.

El Estimador Mensual Industrial (EMI) que elabora el ente estadístico mostró que ocho de los doce rubros relevados mostraron caídas de la producción en los primeros seis meses del año.

En el análisis sectorial la industria automotriz muestra la mayor caída interanual en el semestre con un 13,7%, seguida de la producción de acero y aluminio del 12,4% y 4,1% en la industria del tabaco.

El peor desempeño del mes se lo llevó el sector automotor, que retrocedió 21,6%

La industria metalmecánica asociada a la automotriz, sufre una contracción en el semestre del 4,8%, la refinación de petróleo baja en el mismo período un 3,8%, la producción de insumos para la construcción un 3,5%, la de insumos químicos 0,9% mientras que la industria de alimentos y bebidas baja un 0,4%.

Los sectores que crecieron en los primeros seis meses del año están encabezados por la industria textil con un 10,2%, seguida de la producción de caucho y plástico del 3,8%, la de papel y cartón un 2,8% y la de edición e impresión un 0,4% de variación positiva interanual.

En tanto, durante junio sólo tres sectores registraron avances: productos de caucho y plástico con un 0,9%, refinación de petróleo con un 0,3% y la industria textil con un 1,5%.

El mes pasado las bajas fueron encabezadas por el rubro automotriz, que descendió 21,6% en términos interanuales, seguido por la industria del tabaco (-15,5%) y las industrias metálicas básicas (-12,6%). En tanto, Edición e Impresión descendieron 10,9%, Productos minerales no metálicos 9,2%, Industria alimenticia 6,4%, sustancias y productos químicos 6,1%, Industria metalmecánica 4,7%, y papel y cartón 3,3%.

Por su parte, la capacidad instalada se ubicó en 64,9% a nivel general, siendo el sector petrolero el que está a la cabeza con un 86,1%, seguido del papel y cartón (79%) y productos textiles (73,9%). En la vereda opuesta quedó el sector automotriz, que está utilizando apenas el 50,7% de su capacidad instalada, principalmente como consecuencia de la caída en el mercado brasileño.

Con relación a las perspectivas de los empresarios respecto del tercer trimestre del año, el 53% de las firmas consultadas espera que se mantenga la demanda, pero 27,7% vislumbra una baja mientras que 19% espera una mejora.

En otro aspecto, el 87,7 por ciento de los consultados indicó que no variará su dotación de personal en el tercer trimestre del año, 8% piensa que disminuirá y solo 4,3% dice que subirá.
Fuente: diariobae.com

Resistencia, 30 de julio de 2016

miércoles, 27 de julio de 2016

Caída sin freno: en junio la industria se precipitó 8,2%

Se trata del cuarto mes conscutivo de caída en comparación con 2015 según el relevamiento de FIEL que advirtió además que todos los indicadores técnicos hacen prever que la recesión se prolongará.

La producción industrial retrocedió un 8,2% en junio con respecto a igual mes de un año antes y anotó su cuarta baja consecutiva, de acuerdo al Índice de Producción Industrial (IPI) publicado este miércoles la Fundación FIEL. 
Se trató además de la contracción más importante desde febrero de 2015, cuando había registrado una merma del 9,8%.

"La industria continúa transitando los últimos 12 meses por una fase recesiva en la que la actividad aceleró ligeramente el ritmo de caída en junio, que aún se coloca por debajo del promedio de 14,9% observado en las 9 fases recesivas anteriores desde 1980. Los indicadores técnicos que permiten anticipar una reversión de la fase en el corto plazo continúan indicando que la recesión se prolonga", destacó FIEL en su informe.
De esta manera, el primer semestre cerró con una caída del 3,6%. Mientras que, con respecto a mayo, el sector registró un retroceso del 0,3%.

En el segundo trimestre, la actividad industrial se redujo 6,7% interanual, mientras que en relación al primer trimestre cayó 2,3%.

A nivel de ramas de actividad, en el primer semestre, dos sectores registraron un crecimiento de la producción: Insumos Químicos y Plásticos (2%) y siguiendo Insumos Textiles (0,3%). 
La producción de Papel y Celulosa (0,2%) y la de Alimentos y Bebidas (0,5%), registraron una contracción más moderada en el semestre que el promedio de la industria. 

Las restantes actividades industriales presentaron caídas de la producción superiores al IPI, comenzando con Petróleo Procesado (4%) y siguiendo con Minerales No Metálicos (4,1%), Metalmecánica (6,9%), Cigarrillos (8,7%) y la producción siderúrgica (11,5%). 

La industria automotriz continúa siendo el sector con mayor caída de la producción, acumulando 13,9% en los primeros seis meses.

Fuente: Minutouno

lunes, 11 de julio de 2016

La actividad industrial cayó un 4,3 por ciento entre mayo de este año e igual mes en 2015

Según el Indec, el Estimador Mensual Industrial (EMI) retrocedió en los cinco primeros meses del año un 3 por ciento.


La actividad industrial bajó el 4,3 por ciento entre mayo de este año e igual mes del 2015, impulsada por la menor producción automotriz, y de materiales ligados a la construcción, informó el Instituto Nacional de Estadística y Censos.

Con esta pérdida, el Estimador Mensual Industrial (EMI) retrocedió en los cinco primeros meses del año un 3 por ciento, informó el organismo.
La baja interanual estuvo impulsada por el retroceso del 8,6% del sector automotriz, lo que alentó una merma del 2,5% en la producción de Neumáticos, y del 7,3% en la de Acero.
En cuanto a los minerales ligados a la construcción, se observaron bajas del 16 % en Cemento, del 5 % en Otros Materiales, lo que fue estadísticamente compensado por un aumento del 23% en Vidrio, siempre en términos interanuales.
Estos retrocesos estuvieron asociadas a la baja del 12,9% de la actividad de la Construcción durante mayo, que también relevó el Indec.
En cuanto a las expectativas de los empresarios, el 15,8% de los consultados por el Indec anticipa una suba en la demanda interna para el mes que finaliza hoy, contra un 10,5% que prevé una baja, mientras que el 73,7 % restante no anticipa mayores modificaciones.
En cuanto a las exportaciones, 19,3% de los empresarios anticipa una suba en sus ventas, contra el 15,6% que prevé una caída, mientras que el 65,1% estima un ritmo estable en sus ventas.
En medio de este panorama, el 93,9% de las firmas no advierte cambios en la dotación de personal respecto a mayo, mientras que un 3,5% prevé una suba y el restante 2,6% anticipa una caída.

Por: Cr. Frias, Rafael

sábado, 21 de mayo de 2016

La industria sigue en caída libre: se hundió 6,3% en abril y 2,1% en 2016

La industria mostró otro período de caída en abril y registró actividad en retroceso cuatrimestral en comparación con la estancada producción del 2015. Los argumentos son el hundimiento de los sectores automotrices, siderúrgicos, petroleros y metalmecánicos, y problemas climáticos que achataron la producción de origen agroindustrial, según el último informe de Fiel.

La recesión industrial es una de las principales preocupaciones en la estabilidad del empleo, la variable de mayor peso que puso en alerta a gremios, gobierno y sector privado, y que desató la pelea legislativa por la ley antidespidos. Sucede que un sector del empresariado se esmeró por desmentir problemas en los puestos de trabajo, otros denuncian bancarrota o crisis terminal en pymes.


El retroceso que indicó la Fundación de Investigaciones Económicas Latinoamericanas (FIEL) fue del 6,1% en abril respecto a igual mes del año pasado. Si se acumulan los resultados de los informes de esa misma entidad, el primer cuatrimestre acumula una caída de 2,1% frente a similar período anterior.

La merma del 6,1% observada en abril repercutió “la intensidad inusual de las lluvias que afectaron el normal funcionamiento de algunas actividades, fundamentalmente agroindustriales” durante ese mes, precisó la entidad.

Respecto a marzo, la producción de abril resultó 3% inferior a la de marzo incluyendo factores estacionales, mientras que medido de manera desestacionalizada actividad se redujo 0,6 por ciento. La industria automotriz continúa siendo el sector con mayor caída de la producción acumulando -13,2% en el primer cuatrimestre.

La producción de Papel y Celulosa sigue estancada (-0,1%) respecto de igual cuatrimestre del año anterior, mientras que la de Cigarrillos acumula una caída del 1,9 por ciento. Las restantes actividades industriales presentaron caídas de la producción superiores al promedio, comenzando con Petróleo Procesado (3,8%) y siguiendo con Metalmecánica (8%), Minerales no Metálicos (8,6%) y la producción siderúrgica (11,8%).

A nivel de ramas, en el acumulado del primer cuatrimestre y en la comparación interanual, tres sectores registraron crecimiento: Insumos Químicos y Plásticos (7,9%) y siguiendo por Alimentos y Bebidas (3,5%) e Insumos Textiles (1,2%).
Fuente: diariobae.com

Resistencia, 21 de mayo de 2016

jueves, 21 de enero de 2016

La actividad industrial cayó 1,6% en noviembre

La producción industrial durante noviembre registró una caída del 1,6 por ciento respecto al mismo mes de 2014, con reiterada disparidad de comportamiento en los distintos sectores, según el informe de actividad que elabora el Centro de Estudios de la Unión Industrial Argentina (CEU).


En tanto, respecto a septiembre pasado, noviembre marcó una mejora de 0,6 por ciento.

El trabajo destaca que "buena parte de la caída de la actividad industrial en algunos sectores se relaciona al vínculo con Brasil", ya que el vecino país es el principal destino de exportaciones MOI argentinas y representó en 2014 el 46,4 por ciento del total y en el acumulado de enero a octubre de 2015 constituyó el 41,7 por ciento.

"La menor demanda externa "del principal socio comercial) condiciona la capacidad de recuperación de la industria nacional", aseveró el análisis del CEU al reseñar que en noviembre la industria de transformación brasileña exhibió una contracción interanual del 12,6 por ciento, y acumula en el año una caída de 9,7 por ciento en la mayoría de las actividades industriales.

El reporte difundido esta tarde señaló que durante noviembre, la producción industrial presentó una contracción interanual del 1,6 por ciento y de esta forma, en el acumulado del período enero-noviembre de 2015, la industria se contrajo un 0,8 por ciento con respecto al mismo período de 2014.

Como señaló el CEU en los últimos meses, la actividad industrial continúa mostrando heterogeneidades sectoriales, y en noviembre ese fenómeno se registró con la caída en los sectores automotriz y de metales básicos que no alcanzaron a compensar las subas en otros, como los derivados de la construcción. 

El principal sector que impulsó a la baja actividad industrial fue el sector automotriz, con una caída interanual de su producción del 16,6 por ciento, producto de una fuerte caída de las exportaciones por sobre el 52 por ciento; en tanto que en lo que refiere al sector de metales básicos, la producción de acero presentó una caída del 12,2 por ciento en noviembre de 2015.

Dentro de los sectores que mostraron crecimiento se destacó el de minerales no metálicos, que registró una expansión del 12,1 por ciento en su producción en noviembre de 2015 respecto del mismo mes de 2014. 

Este aumento se vincula directamente con el incremento en la producción de insumos y materiales para la construcción (+20,4%), mientras que los despachos de cemento portland disminuyeron (-1,3%). 

Otro sector que exhibió un aumento de su producción fue el de productos químicos y petroquímicos que en noviembre aumentó un 5 por ciento, explicado en su totalidad por una mejora del subsector de agroquímicos y fertilizantes.

El sector metalmecánico y el de edición e impresión mostraron alzas interanuales moderadas que fueron del 0,4 y 0,2 por ciento, respectivamente.


Fuente: ambito

jueves, 5 de noviembre de 2015

Fabricantes de juguetes advierten que una 

devaluación como la que propone Macri llevará a un "industricidio"


EL TITULAR DE LA CÁMARA ARGENTINA DE LA INDUSTRIA DEL JUGUETE, MARÍAS FURIÓ, TAMBIÉN ALERTÓ QUE UNA APERTURA INDISCRIMINADA DE LAS IMPORTACIONES "PUEDE SER TOTALMENTE DESTRUCTIVO Y HASTA QUEBRAR VARIAS EMPRESAS".
El titular de la Cámara Argentina de la Industria del Juguete (Caij), Marías Furió, aseguró hoy que las empresas del sector se manejan con "un tipo de cambio a valor oficial", y no con un dólar a $ 16 como sostienen los referentes económicos del candidato a presidente de Cambiemos, Mauricio Macri, por lo cual alertó que devaluar la moneda nacional a ese precio "sería destructivo" para la economía.

"Una devaluación como la que postulan desde el macrismo nos llevaría a un industricidio; sería destructivo para un sector donde son todas pymes familiares. No hay multinacionales del juguete en la Argentina", indicó Furió a Télam.

El dirigente industrial también alertó que una apertura indiscriminada de las importaciones, como proponen los economistas de Macri "puede ser totalmente destructivo y hasta quebrar varias empresas".

"Con un gobierno neoliberal que abre indiscriminadamente la importación de productos, como sucedió en los '90, el sector volverá a desparecer como en los '90, cuando quedamos 40 fábricas, con 400 empleados y una participación de 3% del mercado nacional de juguetes", remarcó Furió, quien destacó: "Hoy somos más de 200 fábricas, con 5.000 trabajadores, y la mitad de mercado".

"Hay que profundizar la nacionalización de la industria"

El presidente de la Cámara Argentina de Matrices y Moldes (Camym), Alejandro Pedrosa, sostuvo que "es necesario darle rosca y profundizar el proceso de nacionalización" de la industria autopartista.


"Nosotros generamos medios para la producción, bienes de capital para la industria. El 65 o 70 por ciento de nuestro mercado son autopartistas y el resto principalmente fabricantes de línea blanca, por eso nos parece importantísimo avanzar en ese sentido"

"Estos años hubo fuerte posibilidad de inversión, nadie puede negar que se invirtió con buenos créditos, como el del Bicentenario, a tasas subsidiadas y plazos buenos. Eso nos permitió hacer inversiones importantes, pero ahora viene el momento de usufructuar esas inversiones"
Respecto a las perspectivas para el año próximo, adelantó que "hay proyectos nuevos, que no están 100% ciento aprobados en forma oficial, pero que entiendo que se llevarán a cabo. Por ejemplo, fabricar sobre una misma plataforma tres modelos de pick ups para Nissan, Renault y Mercedes Benz". "Eso asegura un año y medio de trabajo para los matriceros, y luego otro tanto para los autopartistas"

Respecto a las perspectivas para el año próximo, adelantó que "hay proyectos nuevos, que no están 100% ciento aprobados en forma oficial, pero que entiendo que se llevarán a cabo. Por ejemplo, fabricar sobre una misma plataforma tres modelos de pick ups para Nissan, Renault y Mercedes Benz". "Eso asegura un año y medio de trabajo para los matriceros, y luego otro tanto para los autopartistas"
Pedrosa celebró además una ley para fortalecer el autopartismo nacional que será tratada en breve por el Congreso y remarca su apuesta por "tender a una mayor nacionalización de parte de la industria automotriz". "Nuestro país no está en condiciones de gastar miles de millones de dólares anuales por resultados negativos de la balanza comercial", concluyó.


Fuentes: Ámbito.com
Jueves, 05 de Noviembre 2015,Resistencia, Chaco.

viernes, 30 de octubre de 2015

De Mendiguren alertó sobre las consecuencias de un retorno a la "valorización financiera" como en los '90

EL DIPUTADO NACIONAL POR EL FRENTE RENOVADOR ASEGURÓ QUE ESA OPCIÓN ECONÓMICA SÓLO TRAE "DOLOR DE CABEZA PARA LOS PRODUCTORES". ADEMÁS, SEÑALÓ LA "TENDENCIA" DE LOS ARGENTINOS "A QUERER CAMBIAR TODO".

l ex titular de la Unión Industrial Argentina (UIA) apuntó contra un endeudamiento de la economía como el producido en los '90, que "le dejó a Wall Street 3 mil millones en comisiones" y que llevó a "importar choclos de Francia o pomelos de Israel".

"Esa plata nunca llega sin condiciones: tenés que ajustar, pero además darles el mercado. Cuando la Argentina fue por la valorización productiva salimos de la crisis de 2001, porque si hubiéramos sucumbido a la valorización financiera tendríamos que haber dolarizado. Esto pasó hace poco tiempo", recordó.

Reconoció que "la valorización financiera" tiene "un discurso interesante para cuando el gobierno no tiene las cosas claras", porque le propone "renovar un bono, colocar deuda" y los productores tendrán "dolores de cabeza".No estoy en contra del crédito internacional, que quede claro, pero cuando el crédito es para financiar el endeudamiento, seguro que no lo vas a poder pagar", argumentó.

Adelantó que los diputados nacionales de la fuerza que integra se van a oponer a ese tipo de propuestas económicas y volvió a insistir en la necesidad de "un cambio justo".

"Nosotros creemos que no somos los dueños de los votos. Nos siguieron porque fueron claros en las propuestas, dimos respuestas a todo, hemos dicho cómo y con quién íbamos a hacerlo. Ahora lo que hemos dicho es que los candidatos que han quedado, que sean ellos, los que tengan que convencer a los votantes que nos acompañaron por esas propuestas, que sean ellos los que los conquisten", concluyó.

viernes, 25 de septiembre de 2015

La actividad industrial creció por segundo mes consecutivo

La mejora en agosto estuvo impulsada por el sector automotriz, que presentó una mejora interanual de 7,3%. Buenas expectativas empresariales para el futuro.

La actividad industrial creció durante agosto 1,1% en relación a igual mes del año pasado, sustentada en una recuperación en el sector automotriz, informó hoy el Instituto Nacional de Estadística y Censos (Indec).
La dependencia oficial precisó además que el Estimador Mensual Industrial (EMI) mostró en agosto un leve retroceso de 0,1% en relación a julio, por lo que el acumulado en los primeros ocho meses del año marcó una merma de 0,8%.
La suba interanual de agosto -la segunda consecutiva tras más de 20 meses en caída- estuvo impulsada principalmente por la recuperación del sector automotriz, que presentó una mejora interanual de 7,3%. Con esta suba, la industria automotriz recortó al 9,4% el retroceso que acumula en lo que va del corriente año.
Esta suba en la producción de autos también alentó una mejora del 1,8% interanual en neumáticos, con lo que la merma que acumulaba este rubro se redujo al 0,7% entre enero y agosto.
No obstante, no alcanzó para provocar una mejora en la producción de Acero Crudo, que en agosto bajó 0,1%, y en Aluminio Primario, que retrocedió 3,6% interanual.
Desde el lado de las expectativas, la encuesta realizada por el INDEC dio cuenta que para el mes en curso, el 12,9% de los empresarios consultados consideran que la demanda interna tendrá una merma, contra el 6,9% que anticipa una mejora, mientras que el restante 80,2% no prevé mayores cambios.
En cuanto a las exportaciones, el 12,1% considera que habrá un incremento, contra un 8,1% que considera que disminuirán, y el 79,8% de las firmas estima un ritmo estable en sus ventas al exterior.

Fuente: Infonews